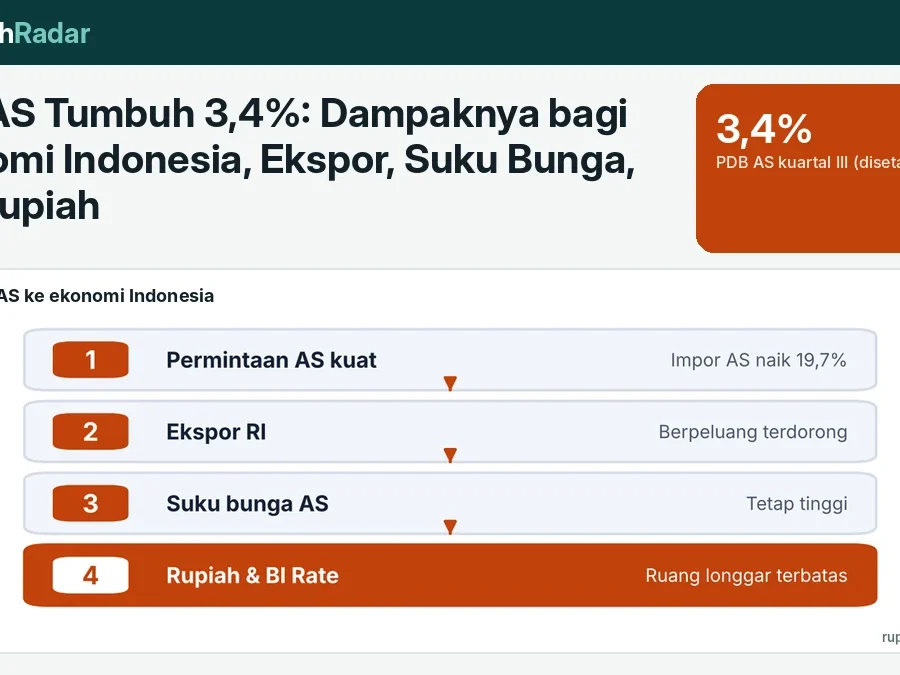
PDB AS kuartal III 2026 yang tumbuh 3,4% berdampak bercampur bagi Indonesia: permintaan AS yang kuat bisa mendukung ekspor, tetapi inflasi AS yang tinggi membuat suku bunga AS bertahan tinggi lebih lama, sehingga ruang Bank Indonesia menurunkan BI Rate terbatas dan rupiah tetap menghadapi tekanan.
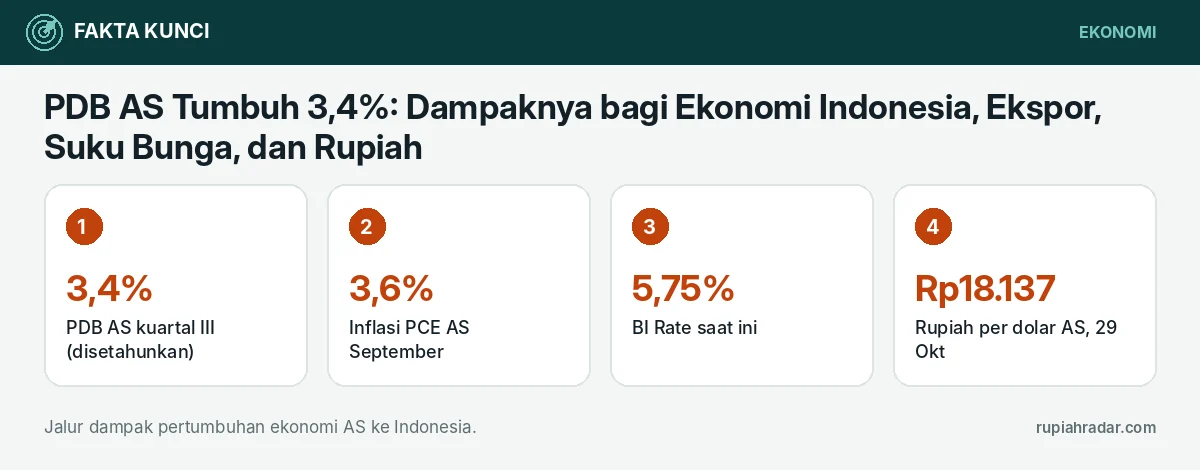
Inflasi PCE AS September tercatat 3,6% secara tahunan. Dengan BI Rate di 5,75% dan rupiah di sekitar Rp18.137 per dolar AS, kombinasi data AS ini menjadi faktor penting bagi kebijakan dan pasar domestik.
Apa Isi Data PDB AS Kuartal III?
Biro Analisis Ekonomi AS (BEA) melaporkan pada 29 Oktober 2026 bahwa PDB riil tumbuh 3,4% secara disetahunkan, naik dari 2,2% pada kuartal II dan di atas perkiraan ekonom sekitar 3,2%. Konsumsi rumah tangga menyumbang 2,52 poin persentase, investasi 1,66 poin, persediaan 1,61 poin, dan pemerintah 0,90 poin. Ekspor neto mengurangi 3,32 poin karena impor melonjak 19,7%.
| Indikator AS | Nilai |
|---|---|
| PDB riil kuartal III | 3,4% (disetahunkan) |
| Impor | naik 19,7% |
| Inflasi PCE September | 3,6% (tahunan) |
| PCE inti September | 3,1% (tahunan) |
| Suku bunga The Fed | 3,75–4,00% |
Bagaimana Dampaknya ke Ekspor Indonesia?
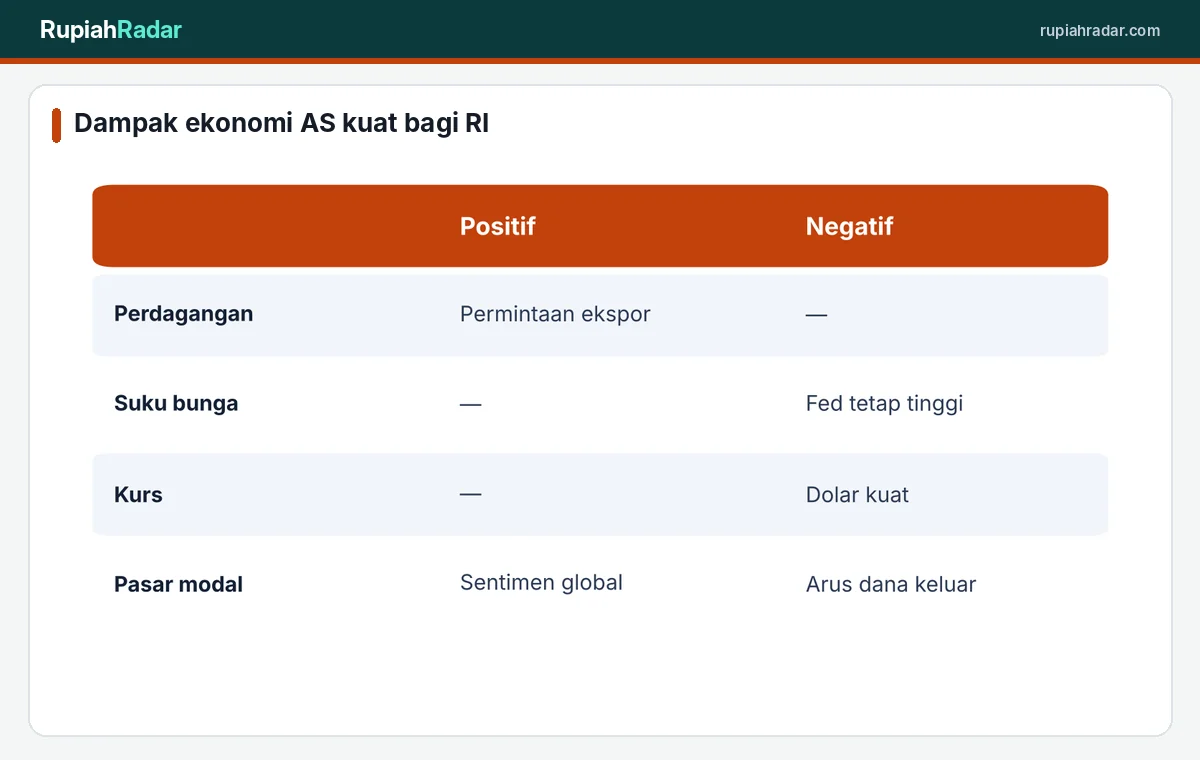
Impor AS yang naik tajam menunjukkan permintaan barang dari luar negeri masih kuat. AS adalah salah satu tujuan ekspor utama Indonesia untuk produk seperti tekstil, alas kaki, elektronik, karet, dan produk perikanan. Permintaan yang kuat bisa menopang ekspor, meski besarnya tergantung kebijakan perdagangan AS dan daya saing produk. Kondisi neraca perdagangan Indonesia sebelumnya dibahas di neraca perdagangan Januari–Agustus 2026.
Bagaimana Dampaknya ke Suku Bunga?
Inflasi AS yang tinggi membuat The Fed menahan suku bunga di 3,75–4,00% dan pasar memperhitungkan kemungkinan kenaikan pada Desember. Jika selisih suku bunga Indonesia dan AS menyempit, aset rupiah menjadi kurang menarik bagi investor asing. Karena itu, Bank Indonesia cenderung berhati-hati sebelum menurunkan BI Rate. Dilema ini dibahas di dilema Bank Indonesia di tengah kenaikan suku bunga global.
Bagaimana Dampaknya ke Rupiah dan SBN?
- Rupiah: suku bunga AS yang tinggi cenderung menopang dolar. Rupiah sempat mencatat penutupan terlemah di sekitar Rp18.184 pada 28 Oktober sebelum menguat ke Rp18.137 pada 29 Oktober setelah dolar melemah harian.
- Yield SBN: investor asing membandingkan yield SBN dengan yield Treasury AS. Yield SBN 10 tahun sekitar 7,5% harus tetap menarik dibanding yield AS 10 tahun yang sekitar 4,9%.
- Arus modal: data AS yang kuat bisa menarik dana kembali ke aset AS, menambah tekanan pada pasar negara berkembang.
Dampak keputusan The Fed sebelumnya dibahas di dampak keputusan The Fed 28 Oktober bagi Indonesia.
Mengapa Kualitas Pertumbuhan AS Perlu Dicermati?
Sebagian pertumbuhan AS berasal dari penumpukan persediaan, yang bisa berbalik pada kuartal berikutnya. Tanpa persediaan, penjualan akhir produk domestik hanya tumbuh 1,7%. Jika pertumbuhan AS melambat pada kuartal IV, permintaan ekspor bisa ikut melemah, sementara suku bunga mungkin tetap tinggi karena inflasi. Skenario ini kurang menguntungkan bagi Indonesia.
Bagaimana Dampaknya ke Kredit dan Cicilan?
Suku bunga global yang tinggi membuat biaya dana perbankan sulit turun. Bagi masyarakat, ini berarti bunga KPR dan kredit kendaraan cenderung tidak cepat turun, terutama untuk kredit berbunga mengambang. Bagi dunia usaha, biaya pinjaman yang tinggi dapat menahan ekspansi.
Apa yang Perlu Dipantau Selanjutnya?
- Data tenaga kerja AS pada 6 November pukul 20.30 WIB.
- Pemilu sela AS pada 3 November yang bisa memengaruhi kebijakan fiskal dan perdagangan.
- Data inflasi dan PDB Indonesia yang dirilis BPS awal November. Jadwalnya dibahas di kalender data ekonomi awal November 2026.
- Rapat Bank Indonesia berikutnya.
Apa Arti bagi Investor Domestik?
Investor perlu memperhitungkan bahwa suku bunga tinggi bisa bertahan lebih lama. Instrumen pendapatan tetap seperti SBN tetap menawarkan imbal hasil menarik, tetapi harganya sensitif terhadap perubahan yield. Saham sektor ekspor bisa diuntungkan permintaan AS, sementara saham yang bergantung pada impor dan utang dolar lebih rentan.
Bagaimana Perbandingan Pertumbuhan AS dan Indonesia?
Ekonomi Indonesia tumbuh 5,29% secara tahunan pada kuartal II 2026. Angka ini tidak bisa dibandingkan langsung dengan 3,4% PDB AS, karena data AS disajikan sebagai pertumbuhan kuartalan yang disetahunkan, sedangkan data Indonesia sebagai pertumbuhan tahunan.
Bagaimana Hubungan dengan Harga Komoditas?
Ekonomi AS yang kuat mendukung permintaan energi, yang ikut menjaga harga minyak tetap tinggi di sekitar US$112 per barel untuk Brent. Bagi Indonesia sebagai importir bersih minyak, ini menambah beban subsidi energi dan kebutuhan dolar.
Data resmi PDB AS dapat dibaca di Bureau of Economic Analysis, sedangkan kebijakan moneter Indonesia dapat dipantau di Bank Indonesia.
Artikel ini bersifat informasi. Data dapat direvisi oleh lembaga penerbitnya.
Pertanyaan yang Sering Diajukan
Apa dampak PDB AS 3,4% bagi Indonesia?
Dampaknya bercampur: permintaan AS kuat bisa mendukung ekspor, tetapi suku bunga AS yang tetap tinggi membatasi ruang penurunan BI Rate dan menekan rupiah.
Mengapa data AS memengaruhi BI Rate?
Karena selisih suku bunga Indonesia dan AS memengaruhi daya tarik aset rupiah; jika selisih menyempit, dana asing bisa keluar dan rupiah tertekan.
Berapa inflasi PCE AS September 2026?
3,6% secara tahunan, dengan PCE inti 3,1%.
Apakah ekspor Indonesia ke AS akan naik?
Permintaan AS yang kuat memberi peluang, tetapi hasilnya tergantung kebijakan perdagangan AS dan daya saing produk Indonesia.
Apa data AS berikutnya yang penting bagi rupiah?
Nonfarm payrolls pada 6 November 2026 pukul 20.30 WIB.